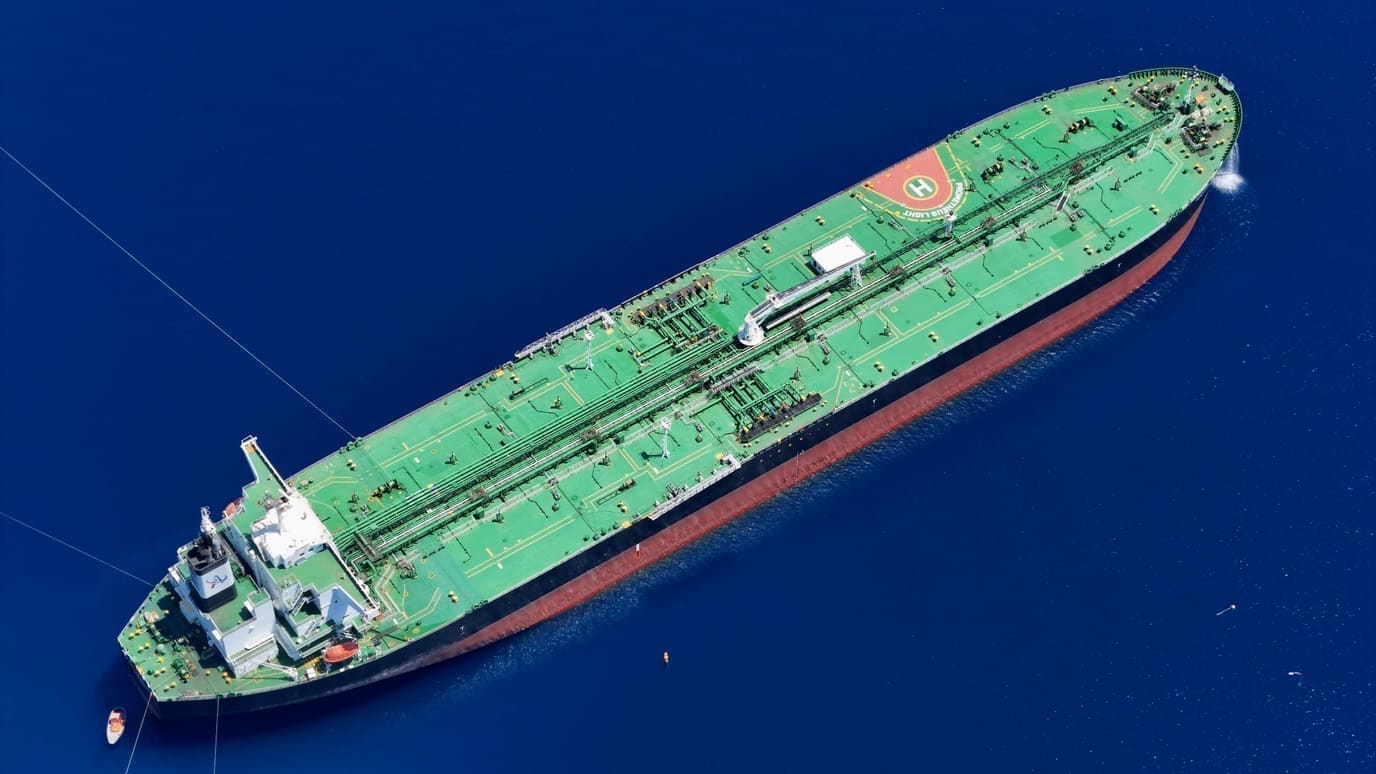
الخبر: بعد تقارير عن <a href="/news/hormuz-ship-attacks-oil-weekly-surge-wti-up-10-percent-brent-110-october-17-2026">هجماتٍ على تسع سفنٍ تجاريّة قرب هرمز</a> خلال أسبوع، تتّجه الأنظار إلى كلفةٍ لا تظهر في عناوين أسعار النفط: <strong>التأمين البحريّ</strong> و<strong>أجور الشحن</strong>.
السياق: حين ترتفع المخاطر في ممرٍّ بحريّ، تفرض شركات التأمين <strong>علاوة مخاطر حرب</strong> إضافيّة على السفن العابرة، وقد يطلب مُلّاك الناقلات أجورًا أعلى أو يتجنّبون المسار. هذه الكلفة تُضاف إلى سعر كلّ برميلٍ وكلّ حاويةٍ تمرّ عبر المنطقة، فتنتقل إلى المستهلك النهائيّ وإلى هوامش الشركات.
الأثر: لاقتصادات الخليج وجهان: ارتفاع سعر النفط يدعم الإيرادات، لكنّ كلفة الشحن والتأمين ومخاطر التعطّل تقلّص الكمّيّات المصدَّرة فعليًّا وترفع كلفة الواردات، وتمسّ قطاعات النقل والتجزئة والسياحة. ولهذا شهدنا <a href="/news/gulf-weekly-wrap-tasi-sixth-weekly-loss-three-year-low-qatar-six-year-low-october-17-2026">تراجع الأسواق الخليجيّة لأسابيع</a> رغم صعود النفط.
قراءة أُسس ماركتس: كلفة المخاطرة لا تظهر دائمًا في السعر الرئيسيّ، بل في «الفروق»: فرق التأمين، وفرق الشحن، وأيضًا <a href="/academy/credit-spreads">الفارق الائتمانيّ</a> الذي يطلبه المُقرضون. ومتابعة هذه الفروق تعطي صورةً أصدق عن حجم الضغط. شرحٌ تعليميّ، وليس توصية تداول.
تحليل مفصل: ماذا يعني هذا للسوق؟
هجماتٌ على سفنٍ تجاريّة قرب هرمز ترفع علاوة مخاطر الحرب على التأمين البحريّ وأجور الشحن عبر المنطقة.
كلفة الشحن والتأمين تُضاف إلى كلّ برميلٍ وحاوية، فتقلّص الكمّيّات الفعليّة وترفع كلفة الواردات وتضغط على هوامش الشركات، رغم ارتفاع سعر النفط.
كلفة المخاطرة تظهر في الفروق — التأمين والشحن والائتمان — أكثر ممّا تظهر في السعر الرئيسيّ.
البيانات لا تُقرأ منفصلة
الأهم هو الفرق بين القراءة والتوقعات وكيف يغير ذلك نظرة السوق للفائدة والتضخم والنمو.
رد الفعل أهم من الرقم
قد يأتي الرقم قويًا لكن السوق يرتفع إذا كان قد سعّر الأسوأ مسبقًا.
- أقساط تأمين مخاطر الحرب
- أجور شحن الناقلات
- حجم الصادرات الفعليّ عبر هرمز
- أداء قطاعات النقل والتجزئة الخليجيّة